Domain dodm.de kaufen?
Wir ziehen mit dem Projekt
dodm.de um.
Sind Sie am Kauf der Domain
dodm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dodm.de kaufen?
Kann man eine Smartwatch und einen Bluetooth-Lautsprecher gleichzeitig mit einem Handy koppeln?
Ja, in der Regel können Smartwatches und Bluetooth-Lautsprecher gleichzeitig mit einem Handy gekoppelt werden. Die meisten Handys unterstützen die gleichzeitige Verbindung mit mehreren Bluetooth-Geräten. Es kann jedoch sein, dass die Audioqualität beeinträchtigt wird, wenn beide Geräte gleichzeitig aktiv sind. **
Welches Tablet hat die besten Lautsprecher?
Das iPad Pro 2020 hat einige der besten Lautsprecher auf dem Markt. Es verfügt über ein beeindruckendes Vier-Lautsprecher-Audiosystem, das einen klaren und kraftvollen Klang liefert. Das Samsung Galaxy Tab S7+ bietet ebenfalls ein hochwertiges Lautsprechersystem und bietet ein immersives Klangerlebnis. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
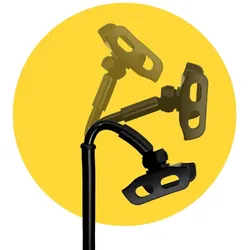
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können.41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiere vor der KameraTiere vor der Kamera , Das Grundverhältnis von Menschen zu Tieren war lange vor allem eines der Gewalt. Artensterben, Jagd, Schlachthäuser und Zoos dokumentieren einen fatalen Gleichmut. Doch lassen sich nach dem 'animal turn' vermehrt auch andere Imaginationen in Film, Kunst und Literatur aufspüren? Mensch-Tier-Beziehungen erscheinen in literarischen, bildkünstlerischen und seit dem 20. Jahrhundert auch filmischen Darstellungen von der Grundidee einer profunden Heterogenität, oft sogar Feindseligkeit geprägt, gelegentlich auch verkitscht zu rührseligen Geschichten über Tiere als treue Begleiter. Der sogenannte critical animal turn hat das Nachdenken über Tiere neu orientiert und den anthropologischen Hochmut des Menschen grundlegend revidiert. Damit sind die Karten neu gemischt. Deshalb soll es in diesem Band der "Projektionen" nicht so sehr um einen Rückblick auf die Zivilisations- und Kulturgeschichte gehen, um die Gefühllosigkeit des Menschen bei der Wahrnehmung der vermeintlich gefühllosen Tiere. Vielmehr wird in den Blick genommen, ob in Film, Kunst und Literatur spätestens seit den 70er Jahren des 20. Jahrhunderts auch Facetten der Tier-Mensch-Beziehung anschaulich werden, die jenseits einer feindseligen Heterophobie der species andere Formen der Tier-Mensch-Interaktion andeuten, erproben oder vorführen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Projektionen. Studien zu Natur, Kultur und Film#13#, Redaktion: Brittnacher, Hans Richard, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße und farbige Abbildungen, Keyword: Artensterben; Jagd; animal turn; treue Begleiter; critical animal turn; anthropologischer Hochmut; Projektionen; Tier-Mensch-Beziehung, Fachschema: Film / Geschichte~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Theorie, Analyse~Natur / Kunst, Fotografie, Literatur, Fachkategorie: Tiere und Gesellschaft, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 13, Gewicht: 380, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Mit welchem Zubehör kann man mit welcher Smartwatch schwimmen?
Die meisten Smartwatches sind wasserdicht und können daher zum Schwimmen verwendet werden. Einige Modelle, wie die Apple Watch Series 6 oder die Samsung Galaxy Watch Active 2, bieten spezielle Schwimmfunktionen wie das Zählen von Schwimmzügen oder die Messung der Schwimmgeschwindigkeit. Um die Smartwatch beim Schwimmen zu schützen, kann man wasserdichte Armbänder oder Schutzhüllen verwenden. **
-
Was kann eine Smartwatch ohne Handy?
Eine Smartwatch kann verschiedene Funktionen auch ohne ein verbundenes Handy ausführen. Dazu gehören beispielsweise das Tracken von Fitnessdaten wie Schritte, Herzfrequenz und Schlafqualität. Man kann auch Benachrichtigungen wie Anrufe, Nachrichten und Kalenderereignisse direkt auf der Smartwatch anzeigen lassen. Einige Modelle ermöglichen es auch, Musik zu streamen oder Zahlungen über NFC zu tätigen, ohne dass das Handy in der Nähe sein muss. Zudem können Smartwatches oft als eigenständige Geräte verwendet werden, um Apps herunterzuladen, das Wetter abzurufen oder sogar Anrufe zu tätigen. **
-
Wie verbindet man Smartwatch mit Handy?
Um eine Smartwatch mit einem Handy zu verbinden, müssen Sie zunächst sicherstellen, dass beide Geräte Bluetooth-fähig sind. Gehen Sie dann auf Ihrem Handy in die Einstellungen und suchen Sie nach der Option "Bluetooth". Schalten Sie Bluetooth ein und suchen Sie nach verfügbaren Geräten. Wählen Sie Ihre Smartwatch aus der Liste der verfügbaren Geräte aus und koppeln Sie sie mit Ihrem Handy. Folgen Sie den Anweisungen auf beiden Geräten, um die Verbindung abzuschließen. Sobald die Verbindung hergestellt ist, können Sie Funktionen wie Benachrichtigungen, Anrufe und Fitness-Tracking zwischen Ihrem Handy und Ihrer Smartwatch synchronisieren. **
-
Gibt es eine Smartwatch ohne Handy?
Ja, es gibt Smartwatches, die unabhängig vom Handy funktionieren. Diese Smartwatches haben oft eine eigene SIM-Karte und können Anrufe tätigen, Nachrichten senden und empfangen sowie andere Funktionen ausführen, die normalerweise mit einem Smartphone verbunden sind. Sie können auch mit WLAN oder Bluetooth verbunden werden, um auf das Internet oder andere Geräte zuzugreifen. **


Kann die Smartwatch mein Handy ersetzen?
Eine Smartwatch kann bestimmte Funktionen eines Handys übernehmen, wie zum Beispiel das Anzeigen von Benachrichtigungen, das Verfolgen von Fitnessdaten oder das Abspielen von Musik. Allerdings kann sie nicht alle Funktionen eines Handys ersetzen, wie zum Beispiel das Surfen im Internet, das Verfassen von E-Mails oder das Durchführen von Anrufen. Es hängt also von den individuellen Bedürfnissen ab, ob eine Smartwatch das Handy vollständig ersetzen kann. **
Welches Tablet hat eine gute Kamera?
Das iPad Pro 2020 hat eine sehr gute Kamera mit 12 Megapixeln und einer Ultraweitwinkel-Objektivoption. Das Samsung Galaxy Tab S7+ hat ebenfalls eine gute Kamera mit 13 Megapixeln und einer Ultraweitwinkel-Objektivoption. Das Huawei MatePad Pro hat eine 13 Megapixel-Kamera mit Autofokus und einer Ultraweitwinkel-Objektivoption. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können.41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man eine Smartwatch und einen Bluetooth-Lautsprecher gleichzeitig mit einem Handy koppeln?
Ja, in der Regel können Smartwatches und Bluetooth-Lautsprecher gleichzeitig mit einem Handy gekoppelt werden. Die meisten Handys unterstützen die gleichzeitige Verbindung mit mehreren Bluetooth-Geräten. Es kann jedoch sein, dass die Audioqualität beeinträchtigt wird, wenn beide Geräte gleichzeitig aktiv sind. **
-
Welches Tablet hat die besten Lautsprecher?
Das iPad Pro 2020 hat einige der besten Lautsprecher auf dem Markt. Es verfügt über ein beeindruckendes Vier-Lautsprecher-Audiosystem, das einen klaren und kraftvollen Klang liefert. Das Samsung Galaxy Tab S7+ bietet ebenfalls ein hochwertiges Lautsprechersystem und bietet ein immersives Klangerlebnis. **
-
Mit welchem Zubehör kann man mit welcher Smartwatch schwimmen?
Die meisten Smartwatches sind wasserdicht und können daher zum Schwimmen verwendet werden. Einige Modelle, wie die Apple Watch Series 6 oder die Samsung Galaxy Watch Active 2, bieten spezielle Schwimmfunktionen wie das Zählen von Schwimmzügen oder die Messung der Schwimmgeschwindigkeit. Um die Smartwatch beim Schwimmen zu schützen, kann man wasserdichte Armbänder oder Schutzhüllen verwenden. **
-
Was kann eine Smartwatch ohne Handy?
Eine Smartwatch kann verschiedene Funktionen auch ohne ein verbundenes Handy ausführen. Dazu gehören beispielsweise das Tracken von Fitnessdaten wie Schritte, Herzfrequenz und Schlafqualität. Man kann auch Benachrichtigungen wie Anrufe, Nachrichten und Kalenderereignisse direkt auf der Smartwatch anzeigen lassen. Einige Modelle ermöglichen es auch, Musik zu streamen oder Zahlungen über NFC zu tätigen, ohne dass das Handy in der Nähe sein muss. Zudem können Smartwatches oft als eigenständige Geräte verwendet werden, um Apps herunterzuladen, das Wetter abzurufen oder sogar Anrufe zu tätigen. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiere vor der KameraTiere vor der Kamera , Das Grundverhältnis von Menschen zu Tieren war lange vor allem eines der Gewalt. Artensterben, Jagd, Schlachthäuser und Zoos dokumentieren einen fatalen Gleichmut. Doch lassen sich nach dem 'animal turn' vermehrt auch andere Imaginationen in Film, Kunst und Literatur aufspüren? Mensch-Tier-Beziehungen erscheinen in literarischen, bildkünstlerischen und seit dem 20. Jahrhundert auch filmischen Darstellungen von der Grundidee einer profunden Heterogenität, oft sogar Feindseligkeit geprägt, gelegentlich auch verkitscht zu rührseligen Geschichten über Tiere als treue Begleiter. Der sogenannte critical animal turn hat das Nachdenken über Tiere neu orientiert und den anthropologischen Hochmut des Menschen grundlegend revidiert. Damit sind die Karten neu gemischt. Deshalb soll es in diesem Band der "Projektionen" nicht so sehr um einen Rückblick auf die Zivilisations- und Kulturgeschichte gehen, um die Gefühllosigkeit des Menschen bei der Wahrnehmung der vermeintlich gefühllosen Tiere. Vielmehr wird in den Blick genommen, ob in Film, Kunst und Literatur spätestens seit den 70er Jahren des 20. Jahrhunderts auch Facetten der Tier-Mensch-Beziehung anschaulich werden, die jenseits einer feindseligen Heterophobie der species andere Formen der Tier-Mensch-Interaktion andeuten, erproben oder vorführen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Projektionen. Studien zu Natur, Kultur und Film#13#, Redaktion: Brittnacher, Hans Richard, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße und farbige Abbildungen, Keyword: Artensterben; Jagd; animal turn; treue Begleiter; critical animal turn; anthropologischer Hochmut; Projektionen; Tier-Mensch-Beziehung, Fachschema: Film / Geschichte~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Theorie, Analyse~Natur / Kunst, Fotografie, Literatur, Fachkategorie: Tiere und Gesellschaft, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 13, Gewicht: 380, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbindet man Smartwatch mit Handy?
Um eine Smartwatch mit einem Handy zu verbinden, müssen Sie zunächst sicherstellen, dass beide Geräte Bluetooth-fähig sind. Gehen Sie dann auf Ihrem Handy in die Einstellungen und suchen Sie nach der Option "Bluetooth". Schalten Sie Bluetooth ein und suchen Sie nach verfügbaren Geräten. Wählen Sie Ihre Smartwatch aus der Liste der verfügbaren Geräte aus und koppeln Sie sie mit Ihrem Handy. Folgen Sie den Anweisungen auf beiden Geräten, um die Verbindung abzuschließen. Sobald die Verbindung hergestellt ist, können Sie Funktionen wie Benachrichtigungen, Anrufe und Fitness-Tracking zwischen Ihrem Handy und Ihrer Smartwatch synchronisieren. **
-
Gibt es eine Smartwatch ohne Handy?
Ja, es gibt Smartwatches, die unabhängig vom Handy funktionieren. Diese Smartwatches haben oft eine eigene SIM-Karte und können Anrufe tätigen, Nachrichten senden und empfangen sowie andere Funktionen ausführen, die normalerweise mit einem Smartphone verbunden sind. Sie können auch mit WLAN oder Bluetooth verbunden werden, um auf das Internet oder andere Geräte zuzugreifen. **
-
Kann die Smartwatch mein Handy ersetzen?
Eine Smartwatch kann bestimmte Funktionen eines Handys übernehmen, wie zum Beispiel das Anzeigen von Benachrichtigungen, das Verfolgen von Fitnessdaten oder das Abspielen von Musik. Allerdings kann sie nicht alle Funktionen eines Handys ersetzen, wie zum Beispiel das Surfen im Internet, das Verfassen von E-Mails oder das Durchführen von Anrufen. Es hängt also von den individuellen Bedürfnissen ab, ob eine Smartwatch das Handy vollständig ersetzen kann. **
-
Welches Tablet hat eine gute Kamera?
Das iPad Pro 2020 hat eine sehr gute Kamera mit 12 Megapixeln und einer Ultraweitwinkel-Objektivoption. Das Samsung Galaxy Tab S7+ hat ebenfalls eine gute Kamera mit 13 Megapixeln und einer Ultraweitwinkel-Objektivoption. Das Huawei MatePad Pro hat eine 13 Megapixel-Kamera mit Autofokus und einer Ultraweitwinkel-Objektivoption. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.